Un informe relevó la situación financiera de 428 hogares de barrios populares y detectó altos niveles de deuda, atrasos y dificultades para afrontar gastos básicos.
El endeudamiento golpea a los barrios populares y casi ocho de cada diez hogares tienen deudas
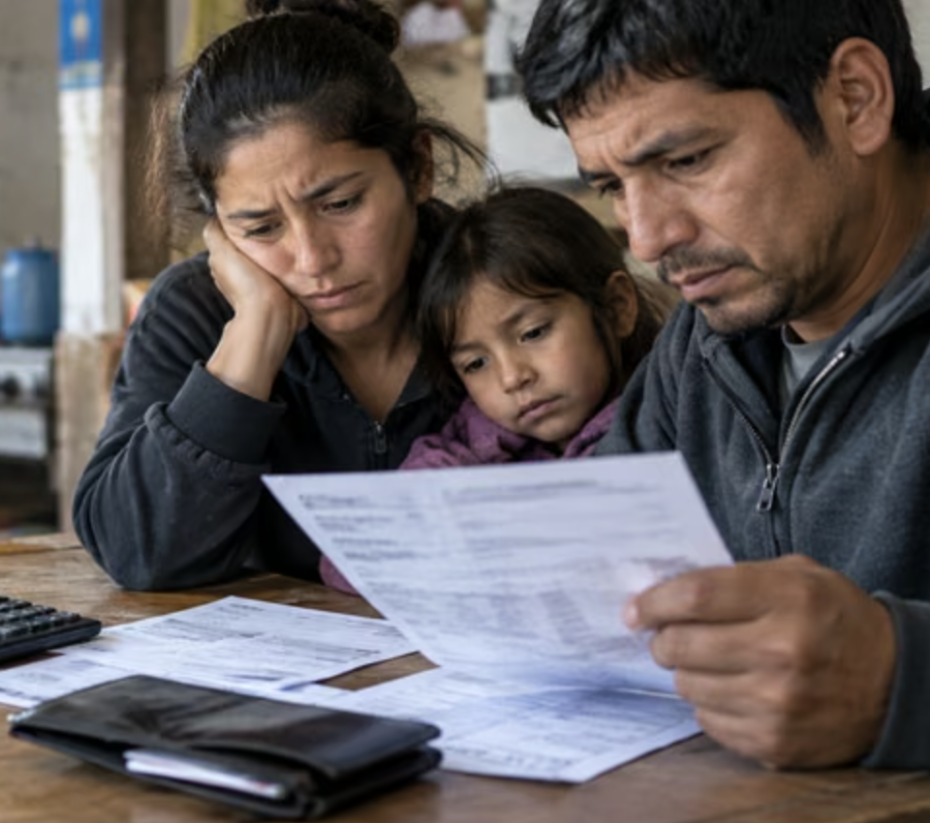
El endeudamiento se convirtió en una realidad extendida entre los hogares de barrios populares. Según un informe del Centro para la Integración Socio Urbana (CISUR), el 78% de los hogares encuestados tiene al menos una deuda, mientras que el 67% de los hogares endeudados atraviesa una situación de sobreendeudamiento.
El estudio fue realizado durante septiembre de 2026 sobre 428 hogares de 119 barrios populares incluidos en el RENABAP y distribuidos en 15 provincias. La deuda promedio alcanzó los $2,3 millones por hogar, frente a un ingreso familiar mediano de $1 millón mensual.
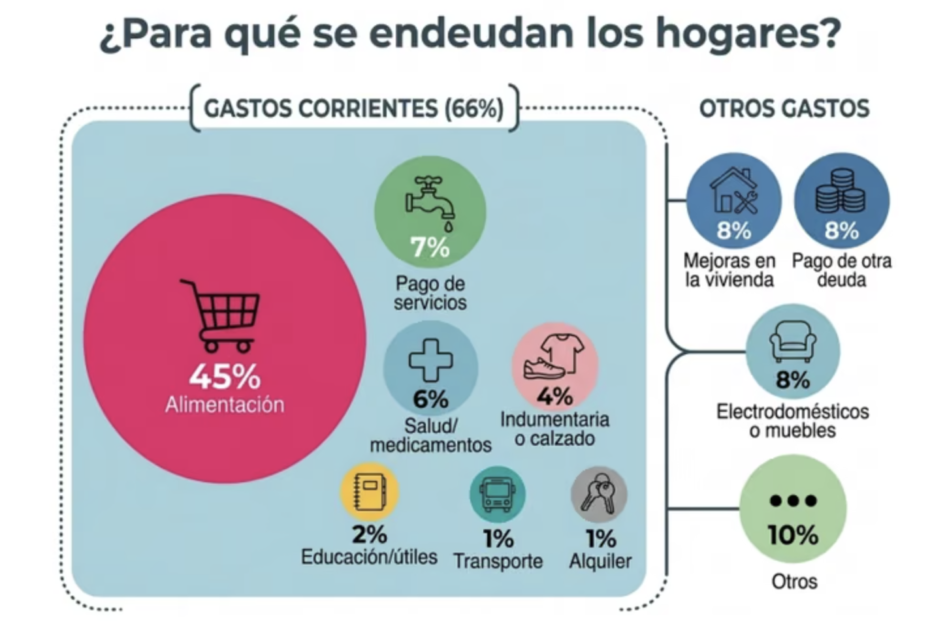
Uno de los datos centrales del relevamiento está relacionado con el destino de los préstamos. El 66% de las deudas corresponde a gastos corrientes, como alimentación, servicios, salud, educación, transporte, indumentaria y alquiler. Dentro de ese grupo, el 45% de las deudas se originó para comprar alimentos.
La alimentación aparece además como el principal gasto de las familias relevadas. El 96% de los hogares la ubicó entre sus tres principales egresos, seguida por los servicios y el pago de deudas.
El informe también muestra el impacto que tiene el endeudamiento sobre el consumo cotidiano. El 59% de los hogares que se endeudaron para comprar alimentos posteriormente redujo sus gastos en comida para poder afrontar el pago. Entre los hogares endeudados, el 51% declaró haber recortado gastos en alimentación.
Moras y dificultades para pagar
Las dificultades para cumplir con las obligaciones también aparecen reflejadas en los niveles de atraso. El 30% de los hogares endeudados está en mora, considerada como un atraso superior a 90 días, mientras que otro 22% registra atrasos de entre 31 y 90 días.
Solo el 48% de los hogares endeudados está al día con sus compromisos y el 43% declaró destinar más de la mitad de sus ingresos al pago de deudas.
Las billeteras virtuales y las redes informales de préstamo aparecen como fuentes frecuentes de financiamiento. Las aplicaciones o empresas fintech están presentes en el 46% de los hogares endeudados, seguidas por prestamistas particulares o del barrio, con el 36%.
El relevamiento señala además que cada hogar endeudado tiene, en promedio, 2,8 acreedores, mientras que el 44% combina mecanismos formales e informales para conseguir financiamiento.
Ingresos bajos y múltiples trabajos
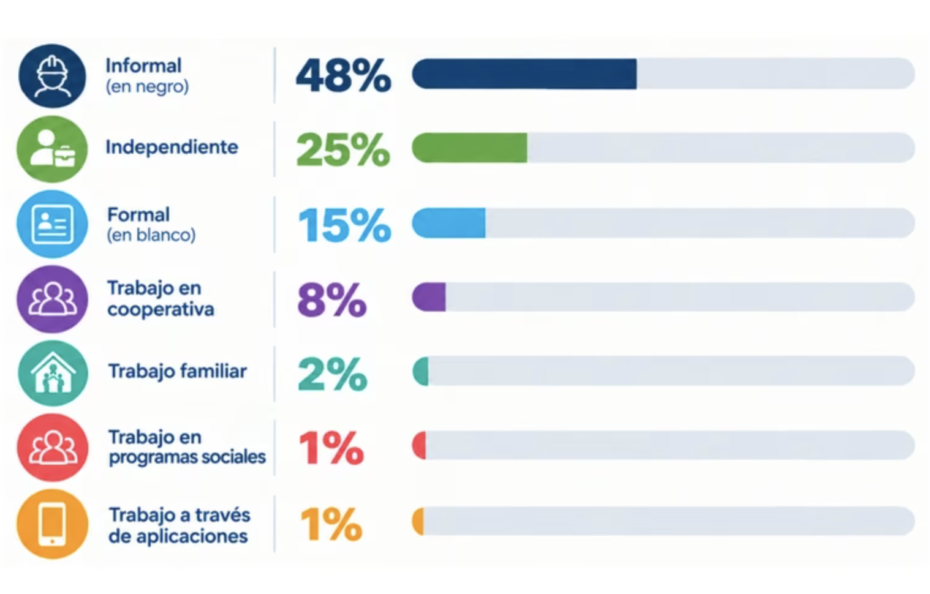
El contexto laboral también forma parte del escenario. El principal aportante de cada hogar tiene, en promedio, 1,4 trabajos y dedica unas 9,1 horas diarias a la actividad laboral durante 5,3 días por semana.
Sin embargo, el ingreso familiar mediano se ubica en $1 millón mensual. El 73% de los ingresos proviene del trabajo, mientras que el 19% corresponde a prestaciones o programas sociales y otro 6% a jubilaciones y pensiones.
El informe también señala que solo el 15% de los principales aportantes tiene un empleo registrado y que el 56% trabaja más de 45 horas semanales.
El impacto del endeudamiento alcanza además a la vida cotidiana. El 87% de los hogares endeudados afirmó que las deudas afectan bastante, mucho o muchísimo su día a día. El estado de ánimo aparece como el aspecto más mencionado, seguido por el sueño y el descanso y, posteriormente, la salud.
Seguir Leyendo:

LO MÁS DESTACADO