El Ejecutivo lanzó un nuevo programa para impulsar los créditos hipotecarios para primera vivienda mediante fondos administrados por ANSES
El Gobierno quiere volver a mover los créditos hipotecarios: qué cambia y cuándo podría sentirse el impacto
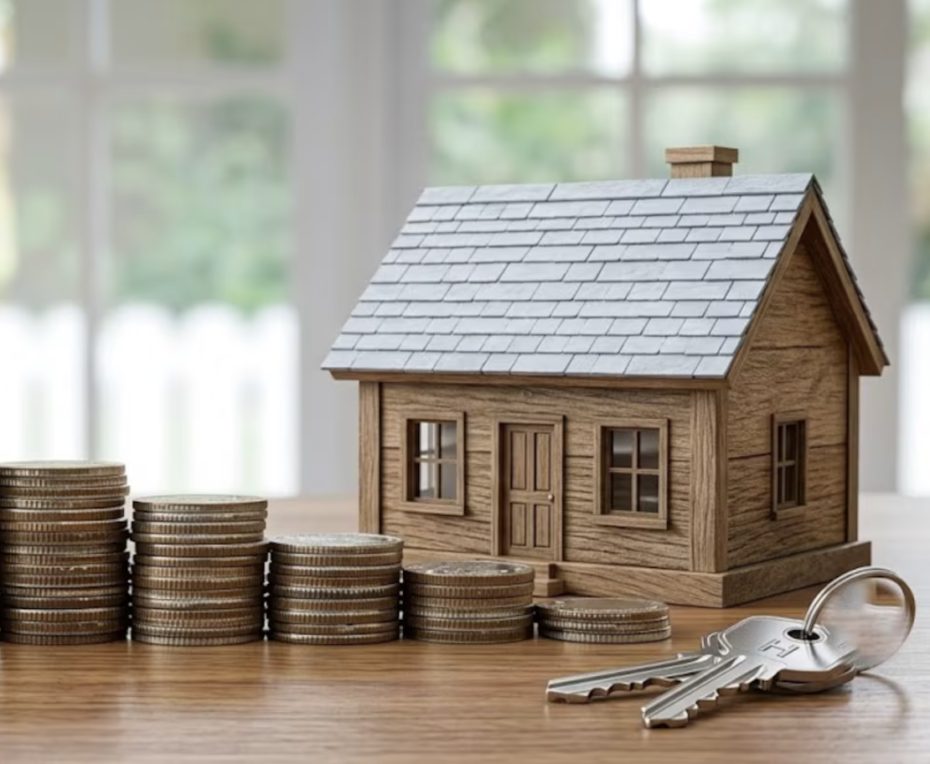
El acceso a una vivienda propia podría volver a ganar protagonismo en el sistema financiero argentino. El Gobierno anunció un nuevo programa destinado a reactivar el crédito hipotecario y generar condiciones para que los bancos puedan ampliar las líneas destinadas principalmente a la compra de la primera vivienda.
La iniciativa llega después de un período de fuerte crecimiento y posterior desaceleración del mercado. Si bien durante 2024 y 2025 hubo una recuperación importante, los números actuales todavía se encuentran muy lejos de los niveles alcanzados entre 2016 y 2018, cuando los préstamos hipotecarios tuvieron su última gran expansión.
Un mercado que avanza por ciclos
El crédito hipotecario argentino tuvo históricamente un comportamiento irregular. Durante las últimas décadas aparecieron períodos relativamente cortos en los que las familias pudieron acceder al financiamiento para comprar una propiedad, seguidos por etapas de fuerte retracción.
Según estimaciones del economista Andrés Salinas, durante el segundo semestre de 2024 comenzó a recuperarse la oferta de créditos UVA y ese año terminó con unas 11.775 nuevas altas de préstamos hipotecarios.
La diferencia con los años anteriores fue notable: entre 2019 y 2023 apenas se registraron 1.537 nuevos créditos.
El repunte continuó durante 2025, cuando se otorgaron casi 44.000 préstamos hipotecarios, pese a que el mercado sufrió una fuerte desaceleración durante el último trimestre.
2026 comenzó con una fuerte desaceleración
El panorama cambió durante este año.
En el primer semestre de 2026 se otorgaron cerca de 12.000 créditos, un ritmo que vuelve a ubicar al mercado por debajo del nivel que había alcanzado durante el año anterior.
La comparación con el período 2016-2018 muestra todavía una diferencia mucho mayor. De acuerdo con Salinas, los niveles actuales representan aproximadamente un tercio de los registrados durante aquella etapa de expansión.
La incertidumbre electoral, los cambios en las tasas y en los criterios de evaluación de los solicitantes y las demoras en las carpetas iniciadas fueron algunos de los factores que contribuyeron a enfriar el mercado durante 2026.
El comportamiento de los últimos años también refuerza una característica histórica del sistema argentino: el acceso al financiamiento hipotecario suele aparecer en períodos de apenas tres o cuatro años antes de volver a perder fuerza.
Qué propone ahora el Gobierno
El nuevo programa oficial busca modificar esa dinámica y darle mayor capacidad a los bancos para ofrecer préstamos.
La iniciativa utilizará fondos administrados por ANSES para facilitar el financiamiento destinado a la compra, construcción, ampliación o refacción de la primera vivienda.
Entre las condiciones anunciadas se encuentran:
- Plazos de 15 años o más.
- Una tasa máxima de UVA + 7,50%.
- Un límite de hasta 150.000 UVA por operación.
- Un monto máximo cercano a US$200.000, de acuerdo con la cotización utilizada como referencia.
Uno de los puntos que más atención genera es precisamente el límite de tasa.
Actualmente, el promedio de las tasas publicadas por los bancos se encuentra alrededor del 9,2%, mientras que la tasa promedio efectivamente pactada ronda el 7%.
La nueva condición podría aumentar la competencia entre las entidades financieras y presionar a la baja las tasas ofrecidas al público.
El cambio no se verá inmediatamente
Aunque el programa puede modificar las condiciones del mercado, los efectos sobre la cantidad de créditos otorgados no aparecerían de manera instantánea.
Existe un período entre el momento en que una persona comienza el trámite para obtener un crédito hipotecario y la aprobación y desembolso del dinero.
Ese proceso demanda, en promedio, unos tres meses.
Por eso, incluso si los bancos ajustan rápidamente sus estrategias y el programa se implementa sin inconvenientes, el impacto más visible podría comenzar a observarse hacia fines de 2026 o durante los primeros meses de 2027.
¿Puede volver el boom hipotecario?
El objetivo oficial es generar liquidez suficiente para que las entidades financieras puedan ampliar considerablemente la cantidad de préstamos disponibles.
Las estimaciones citadas por Salinas apuntan a que el nuevo mecanismo podría contribuir a impulsar unos 20.000 créditos nuevos.
Sin embargo, el mercado todavía enfrenta un desafío mayor: transformar una recuperación puntual en un proceso sostenido.
La experiencia argentina muestra que no alcanza solamente con que los bancos vuelvan a prestar. Para que el crédito hipotecario se consolide durante varios años también resultan determinantes factores como la estabilidad económica, las tasas, la inflación, los ingresos de las familias y las condiciones de acceso al financiamiento.
Por ahora, el Gobierno apuesta a abrir una nueva etapa. El verdadero resultado de la medida comenzará a verse cuando las carpetas que se inicien durante los próximos meses se conviertan efectivamente en nuevos créditos para acceder a la vivienda propia.
Seguir Leyendo:

LO MÁS DESTACADO