El Ministerio de Economía estudia utilizar recursos del Fondo de Garantía de Sustentabilidad (FGS) para que los bancos puedan acceder a financiamiento de largo plazo y ampliar la oferta de créditos hipotecarios.
Crédito hipotecario: el Gobierno analiza una medida con fondos de ANSES para bajar las tasas
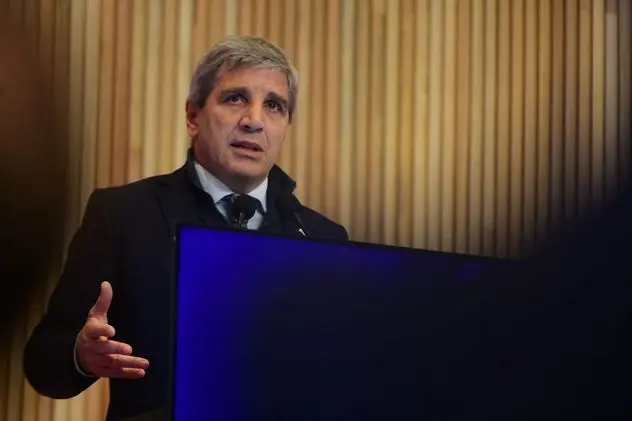
El Gobierno analiza una alternativa que podría modificar el escenario de los créditos hipotecarios en Argentina. El Ministerio de Economía evalúa utilizar recursos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES para otorgar liquidez de largo plazo a los bancos y generar condiciones que permitan ofrecer préstamos para vivienda a tasas más bajas.
La propuesta contempla que el organismo estatal coloque plazos fijos de largo plazo en entidades bancarias. De concretarse, los bancos dispondrían de fondos durante períodos extensos y podrían utilizar esa liquidez para ampliar el financiamiento destinado a la compra de viviendas.
La iniciativa fue planteada por el secretario de Finanzas, Federico Furiase, y forma parte de una estrategia más amplia del Gobierno para profundizar el crédito y movilizar recursos dentro del sistema financiero.
Cómo funcionaría el dinero del FGS
El Fondo de Garantía de Sustentabilidad está diseñado para realizar inversiones de largo plazo. La posibilidad que analiza el Gobierno consiste en utilizar parte de esos recursos para generar una fuente estable de financiamiento para las entidades bancarias.
La lógica detrás de la medida es sencilla: si los bancos consiguen liquidez a plazos más extensos, podrían contar con mejores condiciones para otorgar préstamos hipotecarios de mayor duración.
El objetivo final sería aumentar la cantidad de créditos para vivienda disponibles y, progresivamente, reducir el costo financiero que deben afrontar quienes buscan comprar una propiedad.
El ministro de Economía, Luis Caputo, confirmó que la alternativa está siendo analizada junto con el Ministerio de Capital Humano, el FGS y representantes del sector bancario.
El Gobierno también busca movilizar los dólares del sistema
La discusión sobre las hipotecas se desarrolla en paralelo con otra iniciativa oficial vinculada al financiamiento en dólares.
El Gobierno impulsa cambios para flexibilizar las condiciones bajo las cuales los bancos pueden prestar los dólares depositados por sus clientes a empresas de la economía real.
En ese marco, Furiase destacó la importancia de generar un circuito que permita que una mayor cantidad de esos recursos llegue al sector productivo.
Los datos oficiales muestran que los depósitos en dólares crecieron de aproximadamente US$ 23.000 millones a US$ 40.000 millones. Actualmente, las entidades bancarias prestan cerca del 60% de esos fondos.
La estrategia oficial apunta a aumentar la intermediación financiera y conseguir que una mayor cantidad de dinero disponible pueda transformarse en crédito para empresas y familias.
Qué pasa con quienes tienen deudas
Furiase también se refirió a la situación de los deudores morosos y descartó que el Estado vaya a intervenir directamente para reducir las obligaciones pendientes.
Según explicó, la intención del Gobierno es que los problemas de mora sean resueltos entre las partes privadas involucradas, sin utilizar recursos públicos para beneficiar a determinados sectores.
En lugar de intervenir sobre las deudas existentes, la estrategia oficial apunta a generar un contexto económico que permita que las tasas de interés bajen de manera sostenida.
La clave estará en la inflación y el riesgo país
Para el equipo económico, la posibilidad de acceder a créditos más baratos depende en gran medida de la estabilidad de las principales variables de la economía.
Entre los factores considerados centrales aparecen la reducción de la inflación, la baja del riesgo país y el sostenimiento del superávit fiscal.
En ese escenario, el eventual uso del FGS funcionaría como una herramienta adicional para ampliar la liquidez disponible en el sistema financiero y favorecer el desarrollo de los créditos hipotecarios.
Si la propuesta avanza, el desafío será conseguir que esa mayor disponibilidad de fondos se traduzca efectivamente en préstamos para vivienda con tasas más accesibles para las familias.
Seguir Leyendo:
LO MÁS DESTACADO