El estudio de la institución patronal revela la consolidación definitiva de los medios de pago digitales en el comercio local. En un escenario atravesado por una caída del 16,8% en las ventas interanuales y un aumento del 29% en los costos fijos, las Pymes juninenses sostienen el empleo pero apelan al crédito para financiar gastos operativos.
RELEVAMIENTO DE COMERCIO E INDUSTRIA
El 69% de los clientes en Junín ya paga con billeteras virtuales y transferencias: las claves del informe del 2° trimestre de 2026
La Sociedad Comercio e Industria de Junín (SCIJ) presentó los resultados de su relevamiento de actividad económica local correspondiente al segundo trimestre de 2026 (abril-junio). El informe ofrece un panorama detallado sobre la transformación en las conductas de consumo de los vecinos, la evolución de las ventas, la presión sobre los costos y el comportamiento del empleo y el financiamiento en las Pymes del distrito.
1. Formas de Pago: Hegemonía digital y retroceso del efectivo
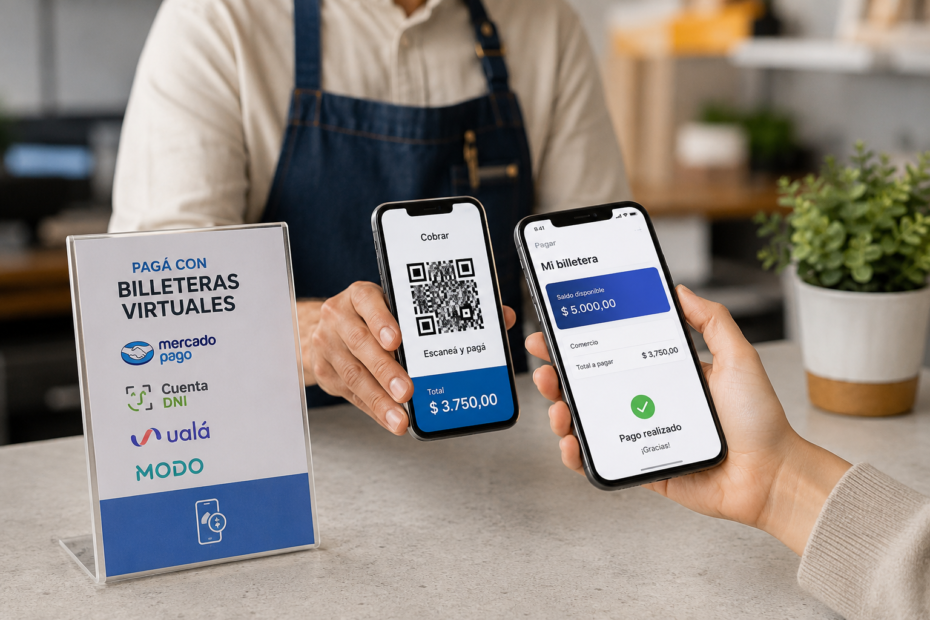
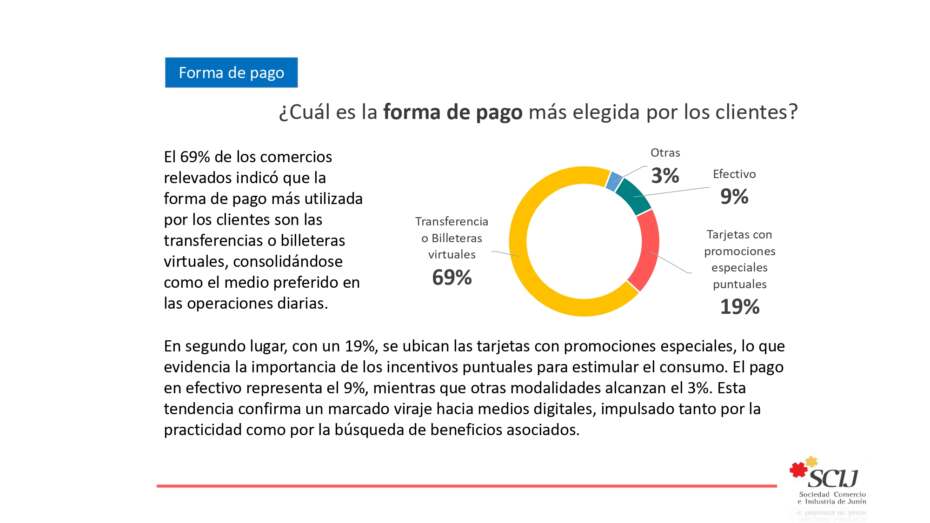
El dato más sobresaliente del estudio refleja un cambio estructural en las transacciones comerciales cotidianas. El 69% de los comercios relevados indicó que las transferencias bancarias o billeteras virtuales son el medio de pago más utilizado por sus clientes, consolidándose como la opción preferida en el mostrador.
Billeteras virtuales / Transferencias: 69%.
Tarjetas con promociones especiales: 19% (evidencia la búsqueda activa de descuentos e incentivos puntuales para hacer rendir el bolsillo).
Efectivo: 9%.
Otras modalidades: 3%.
Esta tendencia confirma un viraje masivo hacia los entornos digitales, impulsado por la practicidad operativa y el aprovechamiento de promociones o reintegros asociados.
2. Ventas: Caída del 16,8% interanual
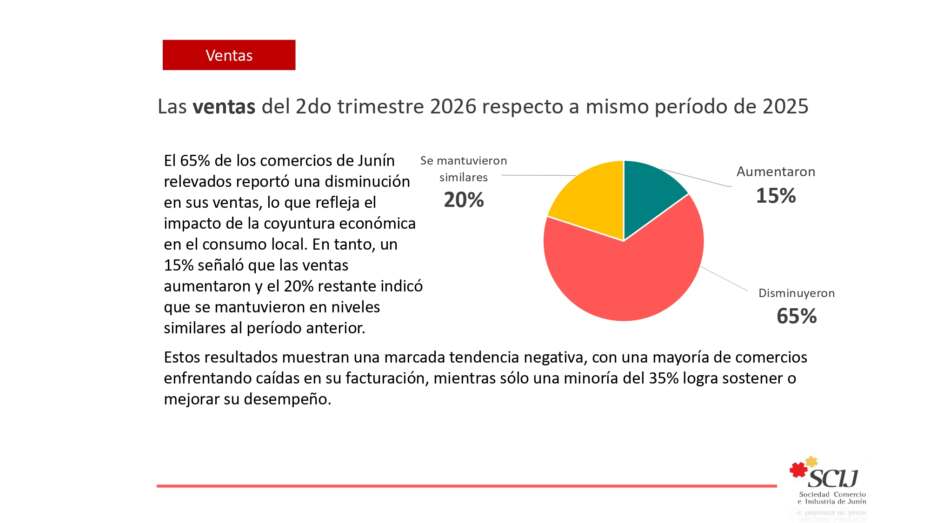
Al comparar el desempeño del segundo trimestre de 2026 respecto al mismo período del año anterior, el 65% de los comercios juninenses reportó una disminución en sus niveles de facturación. Por su parte, un 20% logró mantener registros similares y solo un 15% manifestó aumentos.
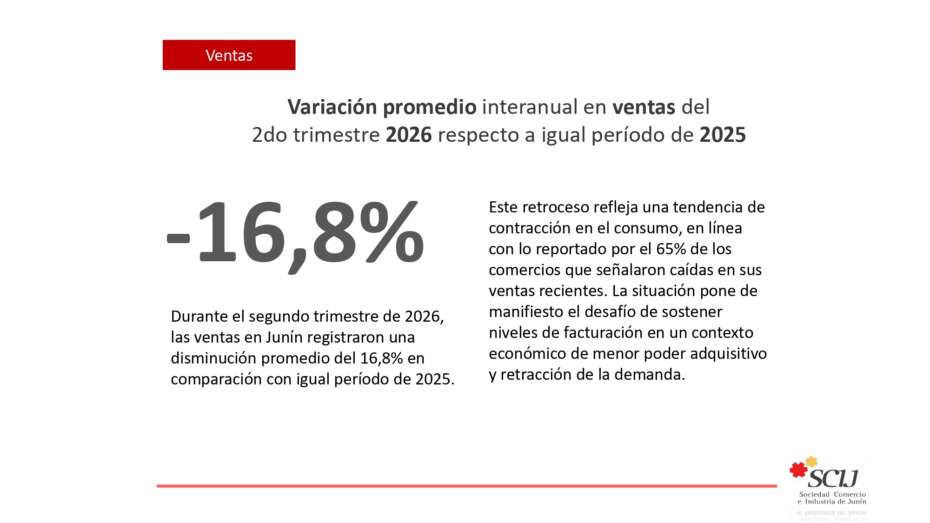
En términos generales, la variación promedio interanual arrojó un retroceso del -16,8% en las ventas. El indicador evidencia la retracción directa de la demanda y la menor capacidad de compra de las familias.
3. Expectativas: Cautela con sesgo favorable para el próximo trimestre
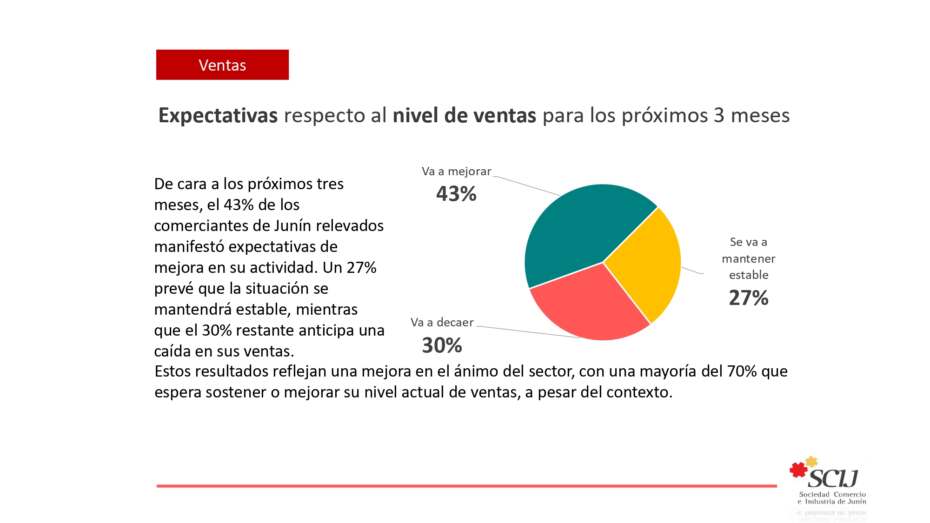
A pesar del balance negativo del período analizado, la mirada de los comerciantes de cara a los próximos tres meses muestra signos de recuperación en el ánimo:
El 43% confía en que la actividad va a mejorar.
El 27% prevé que se mantendrá estable.
El 30% anticipa que continuará en caída.
De este modo, un 70% del sector proyecta sostener o repuntar sus niveles actuales de facturación.
4. Estructura de Costos: Suba del 29% y compresión de márgenes
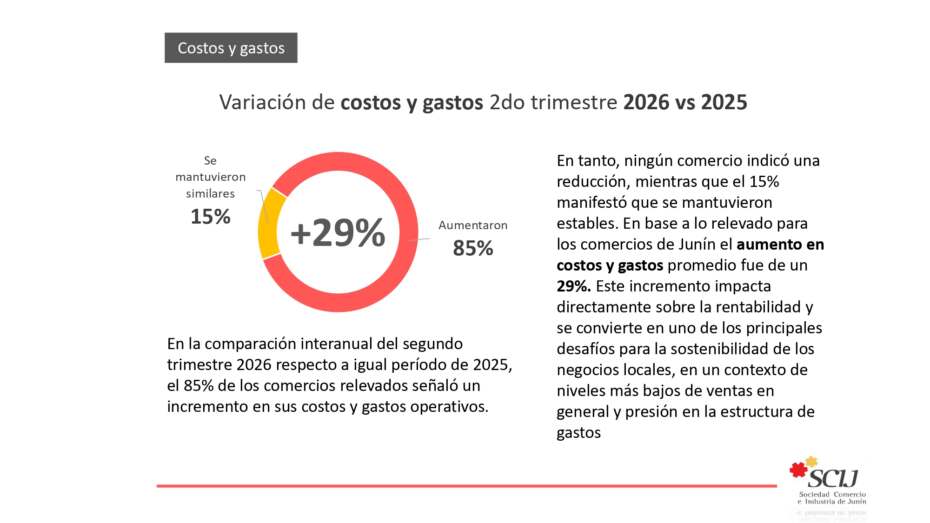
El 85% de las Pymes locales sufrió un incremento en sus costos de compra y gastos operativos (tarifas de energía, alquileres, sueldos e insumos). El 15% restante indicó que se mantuvieron estables y ningún comercio registró disminuciones.
El aumento promedio ponderado en costos y gastos fue del +29%. La combinación entre menores ventas (-16,8%) y mayores gastos (+29%) presiona sobre los márgenes de rentabilidad, obligando al comerciante a ajustar la gestión interna.
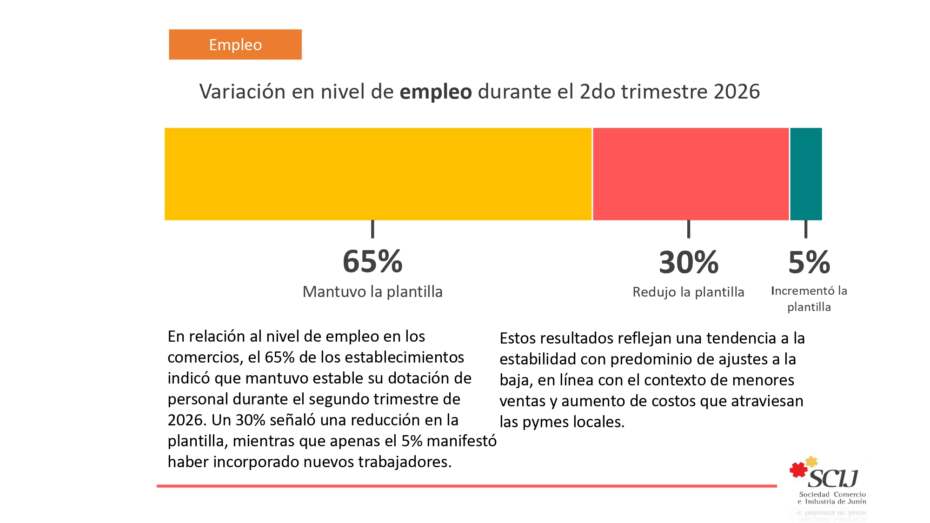
5. Mercado de Trabajo: Prevalece el sostenimiento de las plantillas
En materia laboral, los comerciantes locales han optado mayoritariamente por proteger a sus equipos de trabajo:
El 65% mantuvo estable su dotación de personal durante el segundo trimestre.
El 30% debió realizar reducciones de plantilla.
El 5% logró incorporar nuevos trabajadores.
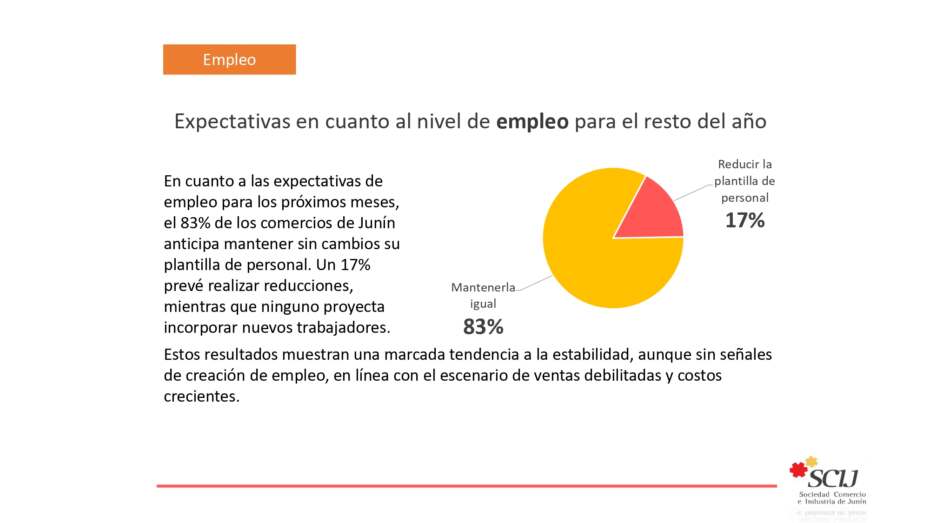
Hacia el resto del año, las perspectivas muestran una tendencia a la estabilidad sin creación neta de empleo: el 83% anticipa mantener sin cambios su personal, el 17% contempla reducciones y ningún establecimiento proyecta contrataciones.
6. Financiamiento: El 75% del crédito se usa para giro diario
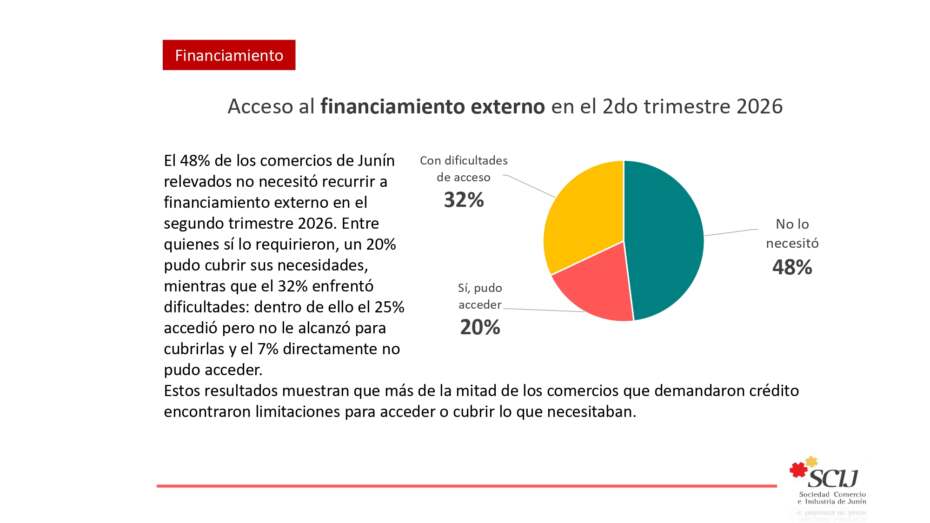
El apartado financiero muestra que el 52% de las empresas necesitó recurrir a financiamiento externo o préstamos. Sin embargo, más de la mitad de quienes demandaron crédito encontraron trabas: un 25% accedió pero no cubrió sus necesidades, un 7% directamente no pudo acceder y solo un 20% operó sin dificultades.
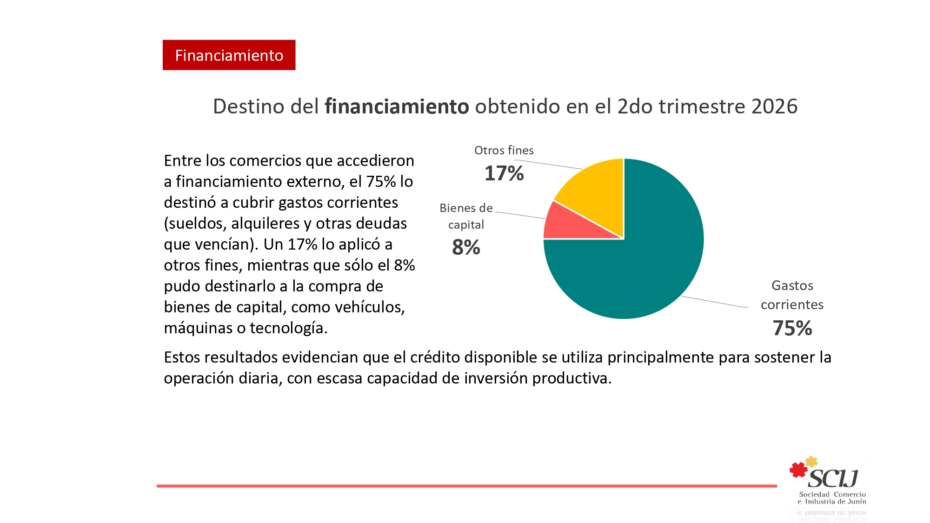
Respecto al destino de esos fondos, la radiografía es clara:
Gastos corrientes (sueldos, alquileres y deudas): 75%.
Otros fines: 17%.
Bienes de capital (maquinarias, vehículos o tecnología): 8%.
Los datos confirman que el auxilio crediticio en el comercio juninense se destina casi por completo a sostener la operatividad diaria de los locales, dejando escaso margen para la inversión productiva o la expansión comercial.
Seguir Leyendo:
LO MÁS DESTACADO